先说结论:2026 年的生产管理,AI 已经不是加分项,而是分水岭。同一个行业里,两家规模差不多的厂,一家排产靠计划员经验加 Excel,一家排产由系统按订单、设备、物料约束自动重算,三个月后交期差距就会显出来。下面把『AI 正在重写生产管理』拆成 5 个信号,每个信号都用三条主流路线做一次横评,你对着看就知道该不该现在动手。
一、先把问题问对:我到底要不要跟着上 AI?
上周在余姚一家做五金冲压的厂里,我跟厂长隔着车间噪音聊天。他把手机递过来,屏幕上是同行群的消息:隔壁那家上了 AI 排产,交期从 25 天压到 17 天。
他问得很实在:『我这条线,到底要不要跟着上 AI?』
我说:先别急着决定买什么。AI 重写生产管理不是口号,落到车间里就是几件很具体的事——原来谁来干、多久干一次、干到什么颗粒度。这 5 个信号中得越多,越说明该动手;一条都不中,说明眼下最要紧的不是买系统,而是先让数据有地方落。
顺手给个背景数字。工信部 2026 年一季度中小企业数字化调研显示,还没落地生产管理系统的工厂,订单交付准时率只有 63.5%,接近一半订单在延期,原因多半不是产能不够,而是在制品堵在哪个工序说不清。
二、5 个信号 × 3 条路线:一张总览表
市面上能落地的路线,说穿了就三条:厂商项目制的传统重型 MES 套装、按年订阅的通用 SaaS 轻量 MES、以及业务自己动手的低代码 + AI 自搭。我不比参数清单,只比它们在这 5 个信号上的真实表现。
| 信号 | 路线 A:传统重型 MES | 路线 B:通用 SaaS 轻 MES | 路线 C:低代码 + AI 自搭 |
|---|---|---|---|
| AI 排产 | 算法强,但要定制开发,按项目报价 | 内置基础算法,规则偏固定 | 排产规则业务自己配,AI 主要接数据录入和异常解释 |
| 集成能力 | 功能最全,接口依赖集成商 | 标准接口够用,边缘场景接不动 | 同一套数据源,业务侧自己加字段加流程 |
| 闭环程度 | 上线不等于闭环,现场不用就停摆 | 上手轻,但容易停在报工这一层 | 先做最痛的一段,用起来再往外长 |
| 流程变了怎么办 | 按新一轮项目走,周期按月算 | 提需求排队,周期按季度算 | 业务自己改,周期按天算 |
| 起步门槛 | 预算百万级起 | 年费几万起 | 按需搭,先解决一个场景 |
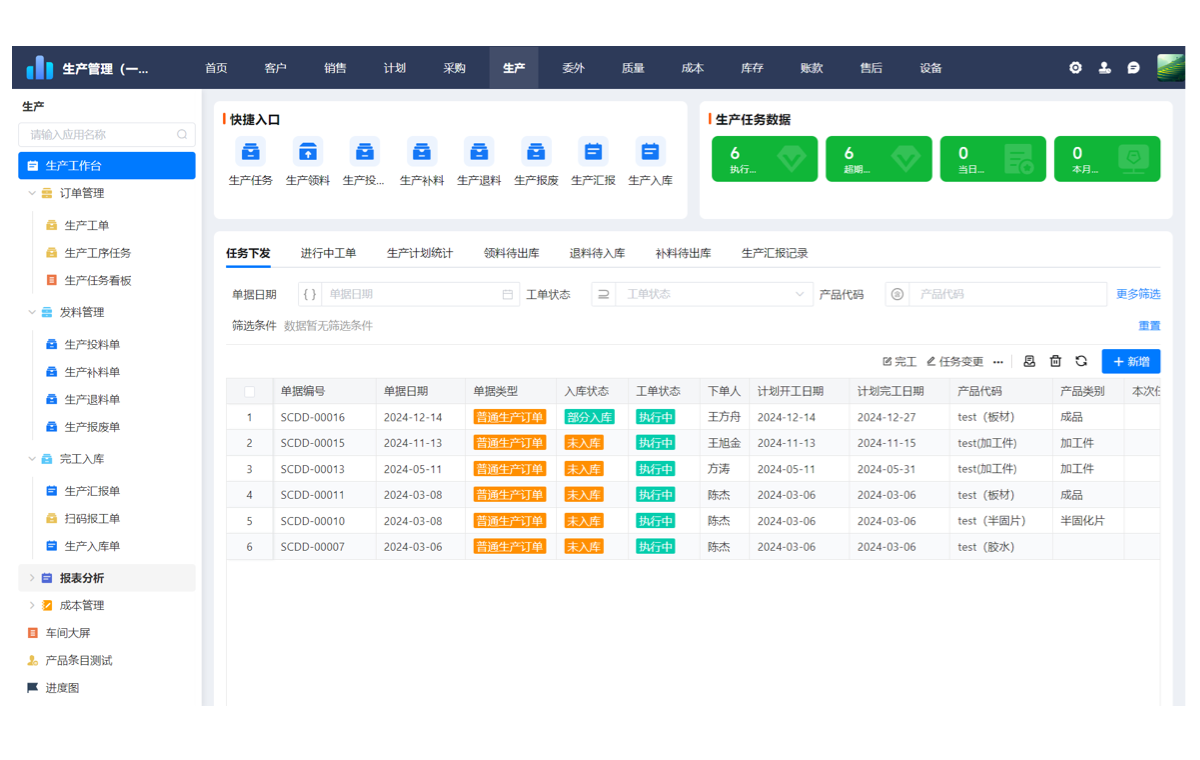
表格里的路线 C,在真实场景里就是支道这类低代码 + AI 平台。宁波一家做精密冲压的厂,用支道搭了报工和模具保养两张表,把写在纸上的停机原因统一成五个选项。两个月后,意外停机的记录第一次能按原因排序,这才有底气谈 AI 排产。
三、信号一:排产从『人算』变『系统算』
最先变的不是车间,是那张排产表。
IDC 预测,到 2026 年,超过 40% 已部署 APS(高级计划与排程)的中国制造商,会把它升级为 AI 赋能的 APS。中国电子技术标准化研究院 2026 年一季度的数据更直接:AI 智能决策型 MES 的占比已突破 78%,比去年同期提升 15.2 个百分点;赛迪顾问的监测也显示,具备 AI 动态决策能力的智能 MES 渗透率首次突破 45%。
三条路线在这个信号上的差别,不在于有没有算法,而在于『谁来决定排产规则』。路线 A 的算法强,但要先付一笔定制费,规则写进合同;路线 B 的规则做在厂商后台,你只能在给定参数里调;路线 C 是业务自己在界面上把规则拖出来,设备产能、模具可用性、交期优先级都由自己定义。对小批量、多品种的厂,订单结构三个月一变,改规则的灵活度比算法本身更值钱。
四、信号二:集成能力取代功能清单,成为分水岭
罗克韦尔自动化 2026 年 7 月发布的《企业级 MES 规模化部署》报告,覆盖 17 个制造业国家和地区的 1560 名决策者,里面有组数字值得反复看:93% 的制造商已经部署了 MES,但只有 28% 在企业范围内完成部署,仅 23% 实现了与 ERP、PLM、质量系统以及 OT 设备的完全集成。
换句话说,大多数工厂的问题不是没有系统,而是系统之间不通。Gartner 的测算说清了钱花在哪:传统架构下,制造企业平均 62% 的系统集成成本消耗在接口调试上,系统间数据同步延迟带走的效率损失高达 18%。
这件事在中小企业身上更明显。信通院 2026 年二季度制造业数字化调研显示,只有 23% 的中小企业实现了跨业务系统的基础数据互通。三条路线的解法不一样:路线 A 靠集成商做接口,每加一个系统再付一次;路线 B 靠标准接口,够用但接到边缘设备就卡住;路线 C 的思路是让数据一开始就住在一处。
五、信号三:验收标准从『上线了』变成『跑起来了』
这是最容易被忽略的一个信号。
IDC 调研显示,已经应用大模型及智能体的中国工业企业比例,从 2024 年的 9.6% 涨到 2025 年的 47.5%,一年翻了近五倍;但真正把大模型部署到生产闭环、实现 24×7 稳定运行的企业,不超过 5%。另一组数字也在往上走:2026 年国内规上制造企业 AI 智能体渗透率已突破 41.2%,而 2024 年只有 3.8%。热的是采购,冷的是现场。
AI 不会替你把车间管好,它只会把你原本管不清的地方放大。数据是脏的,AI 给你的建议就是错的,而且错得很快。
所以三条路线要验收的东西本身就不一样。路线 A 看功能清单签收单,路线 B 看模块开通率,路线 C 只有一条:现场有没有人真的在用。前面那家冲压厂,报工是车间主任自己在手机上点的,模具保养是设备工自己填的,没人被安排去伺候第二个系统。
六、信号四:选型逻辑从『功能有多少』转向『流程能改多快』
IDC 的数据给出了传统路线的代价:单体式 MES 项目的平均交付周期 12 到 18 个月,超预算率 45%,最终能达成预期 ROI 的项目不足 25%。
市场的钱却在往另一个方向走。赛迪顾问 2026 年 3 月的数据显示,国内 MES 市场规模达 328.7 亿元,同比增长 23.6%,其中离散制造贡献了 58.2% 的增量——而离散制造恰恰是流程最爱变的那一类。Gartner 在《2026 年制造执行系统市场指南》里给了一个更明确的判断:到 2027 年,80% 的新 MES 项目将采用可组合架构。
『可组合』翻译成车间语言就是:先装三个最痛的场景,跑顺了再装下一个。这也是路线 C 在中小企业长得快的原因——不是功能多,而是它允许你今天只做一件事。反过来,如果你的流程三年不变、订单结构极稳定,路线 A 那种一次性做透的模式仍然更划算,选型从来没有通解。
七、信号五:预算门槛正在被重新计算
信通院的调研里有一组预算分布很说明问题:62% 的小微企业数字化总预算低于 15 万,只有 11% 超过 50 万。而 IDC 2026 年一季度的统计更扎心:72% 的中小制造企业同时采购了 ERP、MES、图纸管理三套独立软件,靠插件对接,数据同步误差率均值 16.8%,每月要搭两三个人的手工补录,年无效人力成本超过 12 万元。
| 花钱的地方 | 传统项目制路线的常见形态 | 低代码自搭路线的常见形态 |
|---|---|---|
| 软件授权 | 签约时一次性付大头 | 按场景起步,用起来再加 |
| 实施与接口 | 集成商按人天计费,接口做一次算一次 | 业务侧自己配,IT 只兜底 |
| 流程变更 | 等于重做一轮小项目 | 管理员自己改表单和流程 |
买三套便宜的系统,未必比搭一套合起来便宜。中国信通院联合 IDC 的 2026 年上半年调研还发现,中小企业数字化项目失败率已经连续三年突破 60%,38% 的项目上线半年内就被搁置,外购标准化系统的弃用率高达 41.6%。钱不是花在系统上,是花在系统被闲置之后。
八、把这 5 个信号变成三个动作
- 先确认数据有没有落点。报工、点检、检验、出入库里,至少挑一件让它在系统里发生,而不是事后靠纸补录。
- 再用一个场景验证闭环。选痛点最明确、一两个月能见效的那一个,跑通了、有人真的在用了,再谈下一步。
- 最后才谈 AI。AI 的产出取决于底层数据的干净程度,先把采集和口径统一,再让 AI 接上去做判断和解释。
回到余姚那位厂长的问题。我的建议不是『上』或『不上』,而是先挑一个车间里吵得最凶的问题——交期说不清,或者成本算不准——用一条自己能改的路线做进系统,跑顺了,AI 才有地方使劲。
2026 年的分水岭,不在于你有没有买 AI 功能,而在于车间里的数据是不是活的。